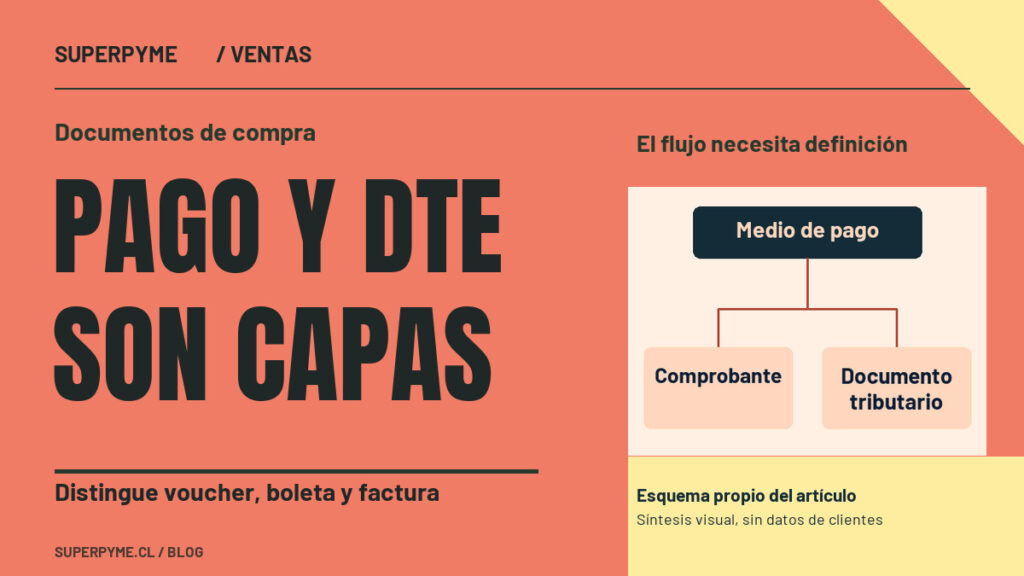
En una tienda online, el pago, el comprobante que ve la persona y el documento tributario no son necesariamente la misma cosa. Antes de agregar una casilla “¿Necesitas factura?”, enviar un correo automático o conectar un sistema, conviene responder tres preguntas: cómo se paga, qué modelo de emisión tiene declarado el negocio ante el SII y quién será responsable de emitir, revisar y corregir el documento cuando algo no calce.
El Servicio de Impuestos Internos informa que el comprobante de pago electrónico o voucher generado por pagos con tarjetas —incluidas ventas por Internet— puede tener validez como boleta electrónica. También señala que en pagos en efectivo y transferencias electrónicas siempre debe emitirse boleta electrónica. Pero esa regla se aplica dentro del modelo de emisión declarado y de los operadores autorizados; no basta con que una plataforma muestre una pantalla de pago exitoso.
La Resolución Exenta SII N.º 53 de 2025 regula específicamente la puesta a disposición de la representación impresa o virtual de la boleta electrónica y/o voucher en ventas y servicios efectuados por canales presenciales a consumidores finales. Por ese ámbito acotado, no debe usarse por sí sola para decidir qué debe mostrar o enviar una compra remota. Para una tienda online, revisa el modelo de emisión declarado, el operador autorizado y las instrucciones vigentes del SII aplicables al caso.
Esta guía sirve para ordenar la conversación y reducir configuraciones confusas. No determina qué documento corresponde a una venta particular, no reemplaza la revisión tributaria del contribuyente y no certifica compatibilidad de una pasarela, plugin o proveedor de facturación.
Distingue lo que cada documento o comprobante prueba
Estas palabras suelen mezclarse en el checkout, pero cumplen funciones distintas. Usarlas con precisión evita que un correo comercial prometa algo que el flujo operativo no puede cumplir.
| Elemento | Para qué sirve en la conversación | Qué no debes asumir |
|---|---|---|
| Confirmación de pedido de la tienda | Informa que la tienda registró una solicitud o compra en su sistema. | Que el pago está conciliado o que se emitió un documento tributario. |
| Voucher o comprobante de pago electrónico | Registra un pago electrónico procesado; el SII indica su validez como boleta electrónica en el modelo correspondiente. | Que cualquier recibo visual, correo de pasarela o comprobante de transferencia lo reemplaza. |
| Boleta electrónica | Acredita una venta o prestación a consumidor final, según la definición publicada por el SII. | Que se emite sola por tener una tienda o que todas las formas de pago siguen idéntico flujo. |
| Factura electrónica | Es un Documento Tributario Electrónico que respalda operaciones entre contribuyentes y requiere datos y proceso de emisión. | Que debe emitirse por defecto a cada compra o que una pasarela la genera automáticamente. |
El portal del SII sobre boleta electrónica y voucher explica estas alternativas y su relación con los medios de pago. El portal de factura electrónica describe la factura como un DTE y detalla las etapas de preparación, inscripción y operación. Son las fuentes que deben prevalecer sobre textos de ayuda de una pasarela o una plantilla de checkout.
El medio de pago cambia las preguntas que debes revisar
No configures un único mensaje para todos los métodos sin revisar su efecto documental. Este cuadro no resuelve la obligación tributaria del negocio: identifica las verificaciones que deberían ocurrir antes de prometer un resultado al comprador.
| Medio o escenario | Qué comprobar antes de lanzar | Límite importante |
|---|---|---|
| Tarjeta de débito o crédito en una compra online | Modelo de emisión declarado, operador de pago electrónico autorizado y cómo llega o se consulta el voucher. | No asumas que se debe emitir una boleta separada si el modelo declarado considera el voucher, ni lo contrario. |
| Transferencia electrónica | Cómo se emitirá la boleta electrónica y qué responsable revisa la confirmación de la transferencia. | Que el comprobante de transferencia sustituye la boleta o el documento tributario que corresponda. |
| Efectivo u otro medio no electrónico | Cómo se emitirá y entregará la boleta electrónica conforme al flujo del negocio. | No conviertas un recibo interno en una boleta por cambiarle el nombre. |
| Solicitud de factura | Datos necesarios, condición comercial y tributaria del receptor, sistema de emisión y momento de validación. | No pidas datos que no utilizarás ni ofrezcas factura automática sin confirmar el proceso. |
El SII señala dos modalidades para quien usa boleta electrónica: una en que siempre se emite boleta aun con pago electrónico, y otra en que el voucher tiene esa validez cuando se recibe pago electrónico; la modalidad debe estar declarada. Por eso la frase “el voucher siempre reemplaza a la boleta” es incompleta: omite el modelo que el contribuyente informó y el medio de pago específico.
Diseña primero el flujo, después los campos del checkout
Un formulario puede capturar un RUT, pero no decide si la empresa puede ni debe emitir un documento en esa condición. En vez de empezar por el plugin, prepara un mapa de decisiones con responsables.
1. Define las rutas de pago que la tienda realmente ofrecerá
Haz una lista acotada: tarjetas, transferencia, pago contra entrega, retiro u otros medios reales. Para cada una, escribe qué señal confirma el pago para operación y qué documento o comprobante se espera revisar. Si una ruta aún no está definida, no la presentes al cliente como si estuviera lista.
No es necesario publicar detalles internos, nombres de proveedores ni procesos administrativos. Basta con que las personas responsables sepan dónde se confirma cada etapa y quién resuelve una excepción.
2. Revisa el modelo de emisión antes de redactar mensajes
En el portal de boleta electrónica y voucher, el SII explica que los contribuyentes informan su forma de emisión para registrar correctamente las ventas en el Registro de Compras y Ventas. Revisa esa declaración con la persona autorizada por el negocio. No la infieras desde el diseño de un ticket, la configuración de una pasarela o una venta anterior.
Si el modelo o el proveedor de emisión va a cambiar, esa decisión debe completarse por los canales y responsables correspondientes antes de modificar el checkout. Esta guía no indica cómo realizar declaraciones, inscripciones o certificaciones ante el SII.
3. Define qué datos son necesarios y en qué momento
Una factura electrónica requiere información del receptor dentro de su proceso de emisión. La guía del SII para emitir una factura electrónica, por ejemplo, contempla el RUT del comprador y datos de la operación. Eso no autoriza a pedir todos esos datos en cada compra ni a almacenarlos en herramientas que no participan de la emisión.
Determina con administración y quien configure el sistema:
- qué datos se piden si una persona solicita factura;
- cómo se validan antes de emitir;
- qué sistema queda como fuente del documento;
- cómo se informa al comprador si falta un dato o si la solicitud debe revisarse;
- quién puede corregir una inconsistencia y bajo qué procedimiento.
Aplica minimización de datos. No envíes RUT, dirección, correo, detalles de pago ni archivos tributarios a herramientas de analítica, chats de soporte o planillas no autorizadas sólo para “hacer calzar” una compra.
4. Separa confirmación de pago, preparación y emisión
Un pedido puede estar creado, el pago puede requerir revisión y el documento puede seguir otro proceso. Mostrar esas etapas separadas ayuda a evitar promesas contradictorias, especialmente cuando existen transferencias, reintentos de pago o solicitudes de factura.
Para la operación diaria, deja una regla clara: ningún pedido se prepara o se cancela sólo porque un correo automático parezca definitivo. El artículo sobre pagos fallidos, duplicados o pendientes ayuda a revisar esa evidencia operativa una vez que esté publicado y validado.
Un ejemplo de redacción que informa sin prometer de más
La comunicación visible debe decir lo que el negocio puede respaldar. Evita mensajes absolutos como “emitimos factura automática para todos los pedidos” si el flujo depende de verificación o si no se ha validado el alcance.
En su lugar, una comunicación puede explicar de forma simple:
“Revisaremos los datos entregados para emitir el documento que corresponda según el medio de pago y el flujo informado por el negocio.”
No es un texto legal modelo ni una cláusula universal. Debe adaptarse a la operación y ser revisado antes de publicarse. La idea es separar la expectativa del cliente de una automatización no confirmada.
Prueba el flujo completo con casos ficticios y autorizados
Antes de lanzar, prueba una muestra mínima de rutas reales con datos de prueba permitidos. La prueba no debe usar datos tributarios de clientes ni exponer certificados, claves o archivos sensibles.
| Caso de prueba | Qué debería poder comprobar el equipo |
|---|---|
| Compra con tarjeta | Qué confirmación se recibe, cómo se consulta el comprobante aplicable y qué mensaje ve la persona. |
| Compra por transferencia | Quién valida el pago, cómo se emite la boleta y qué ocurre mientras se revisa. |
| Solicitud de factura | Qué datos pide el flujo, quién los revisa y dónde queda la emisión. |
| Error o diferencia | Cómo se registra la excepción y a quién se deriva sin alterar documentos a ciegas. |
El resultado de la prueba debe ser una lista de decisiones y pendientes, no una afirmación de “cumplimiento garantizado”. Si el sistema de emisión, el modelo declarado o la responsabilidad de corrección no están claros, conserva la pieza y la configuración como borrador hasta resolverlo.
Qué evitar al configurar una tienda
- Presentar un comprobante de transferencia como si fuera boleta electrónica.
- Prometer factura inmediata sin haber validado datos, sistema y responsable de emisión.
- Hacer que una pasarela, un plugin o un correo de pedido parezca la fuente tributaria sin evidencia.
- Solicitar RUT u otros datos a toda persona compradora sin una necesidad definida en el flujo.
- Corregir, anular o emitir documentos desde una decisión de soporte técnico sin seguir el procedimiento del negocio y la normativa aplicable.
- Guardar certificados, claves tributarias, capturas de documentos o datos de compradores en repositorios, tickets abiertos o chats.
Próximo paso
Si estás implementando una tienda o el equipo no puede explicar qué ocurre entre pago, boleta, voucher y factura, solicita una revisión del flujo de venta y documento. La revisión debe partir por las rutas de pago reales, el modelo declarado y la responsabilidad de emisión, no por instalar una casilla más.
También puedes revisar los planes eCommerce de SuperPyme para conversar sobre el alcance de una implementación. Cualquier integración de emisión o checkout se confirma después de validar el caso, el proveedor y la configuración autorizada.
Fuentes primarias
- Tu voucher es tu boleta: validez del comprobante de pago electrónico, Servicio de Impuestos Internos. Revisada el 11 de agosto de 2026.
- Resolución Exenta SII N.º 53, de 29 de abril de 2025, Servicio de Impuestos Internos. Aplicable a la entrega de representación impresa o virtual en canales presenciales; revisada el 11 de agosto de 2026.
- Portal informativo de factura electrónica, Servicio de Impuestos Internos. Revisada el 11 de agosto de 2026.
- Cómo emitir una factura electrónica, Servicio de Impuestos Internos. Revisada el 11 de agosto de 2026.
Este artículo es información operacional general. Antes de programarlo o configurar un flujo basado en él, la redacción y las condiciones concretas deben pasar revisión tributaria y de la operación del negocio.
Siguiente paso recomendado
Transforma esta idea en un flujo que ahorre trabajo real
Explícanos el proceso, las herramientas involucradas y dónde se pierde tiempo. Así podremos identificar una automatización con un resultado verificable.
Compartimos guías claras para que tu pyme tome mejores decisiones digitales.